

Può chiedere un saldo e stralcio quando ha debiti con banche o finanziarie, rate arretrate o difficoltà a pagare un finanziamento, anche se il debito è già passato a una società di recupero crediti. Valutiamo la sua situazione e cerchiamo un accordo con il creditore per chiudere il debito pagando una somma inferiore a quella dovuta.
Non serve avere subito tutta la somma: si può negoziare anche un saldo e stralcio a rate. Abbiamo gestito trattative con pagamenti in 8, 10, 12 e persino 36 rate. La rateizzazione però non è garantita: ogni proposta la valuta il creditore, che può accettarla o rifiutarla.
Valutiamo anche debiti di importo contenuto. Seguiamo anche mutui chirografari (senza ipoteca) e debiti aziendali. Prima di partire mettiamo a confronto il debito, il possibile risparmio e il costo della nostra assistenza, per capire se il saldo e stralcio le conviene davvero, anche per piccoli importi. Il nostro obiettivo non è venderle un servizio a tutti i costi, ma trovare una soluzione che le convenga.
Analizziamo i suoi debiti con banche, finanziarie e società di recupero crediti per valutare se può ottenere un saldo e stralcio.
Prepariamo un report personalizzato per capire quanto potrebbe offrire al creditore e quale riduzione del debito è realisticamente negoziabile.
Gestiamo noi la trattativa con i creditori per cercare il miglior accordo possibile e ridurre l’importo necessario per chiudere il debito.
Ogni proposta la autorizza lei. Prima di qualsiasi pagamento verifichiamo che ci sia un accordo scritto con importo, scadenze e chiusura definitiva del debito. E dopo il pagamento concordato chiediamo sempre al creditore la lettera liberatoria che conferma che il debito è chiuso.
Diffidi dalle percentuali di risparmio garantite. Ogni debito ha una storia diversa. Noi partiamo dai documenti, valutiamo le possibilità concrete e prepariamo una trattativa personalizzata. Nessuna promessa di risultato: solo proposte motivate, trasparenti e autorizzate da lei.
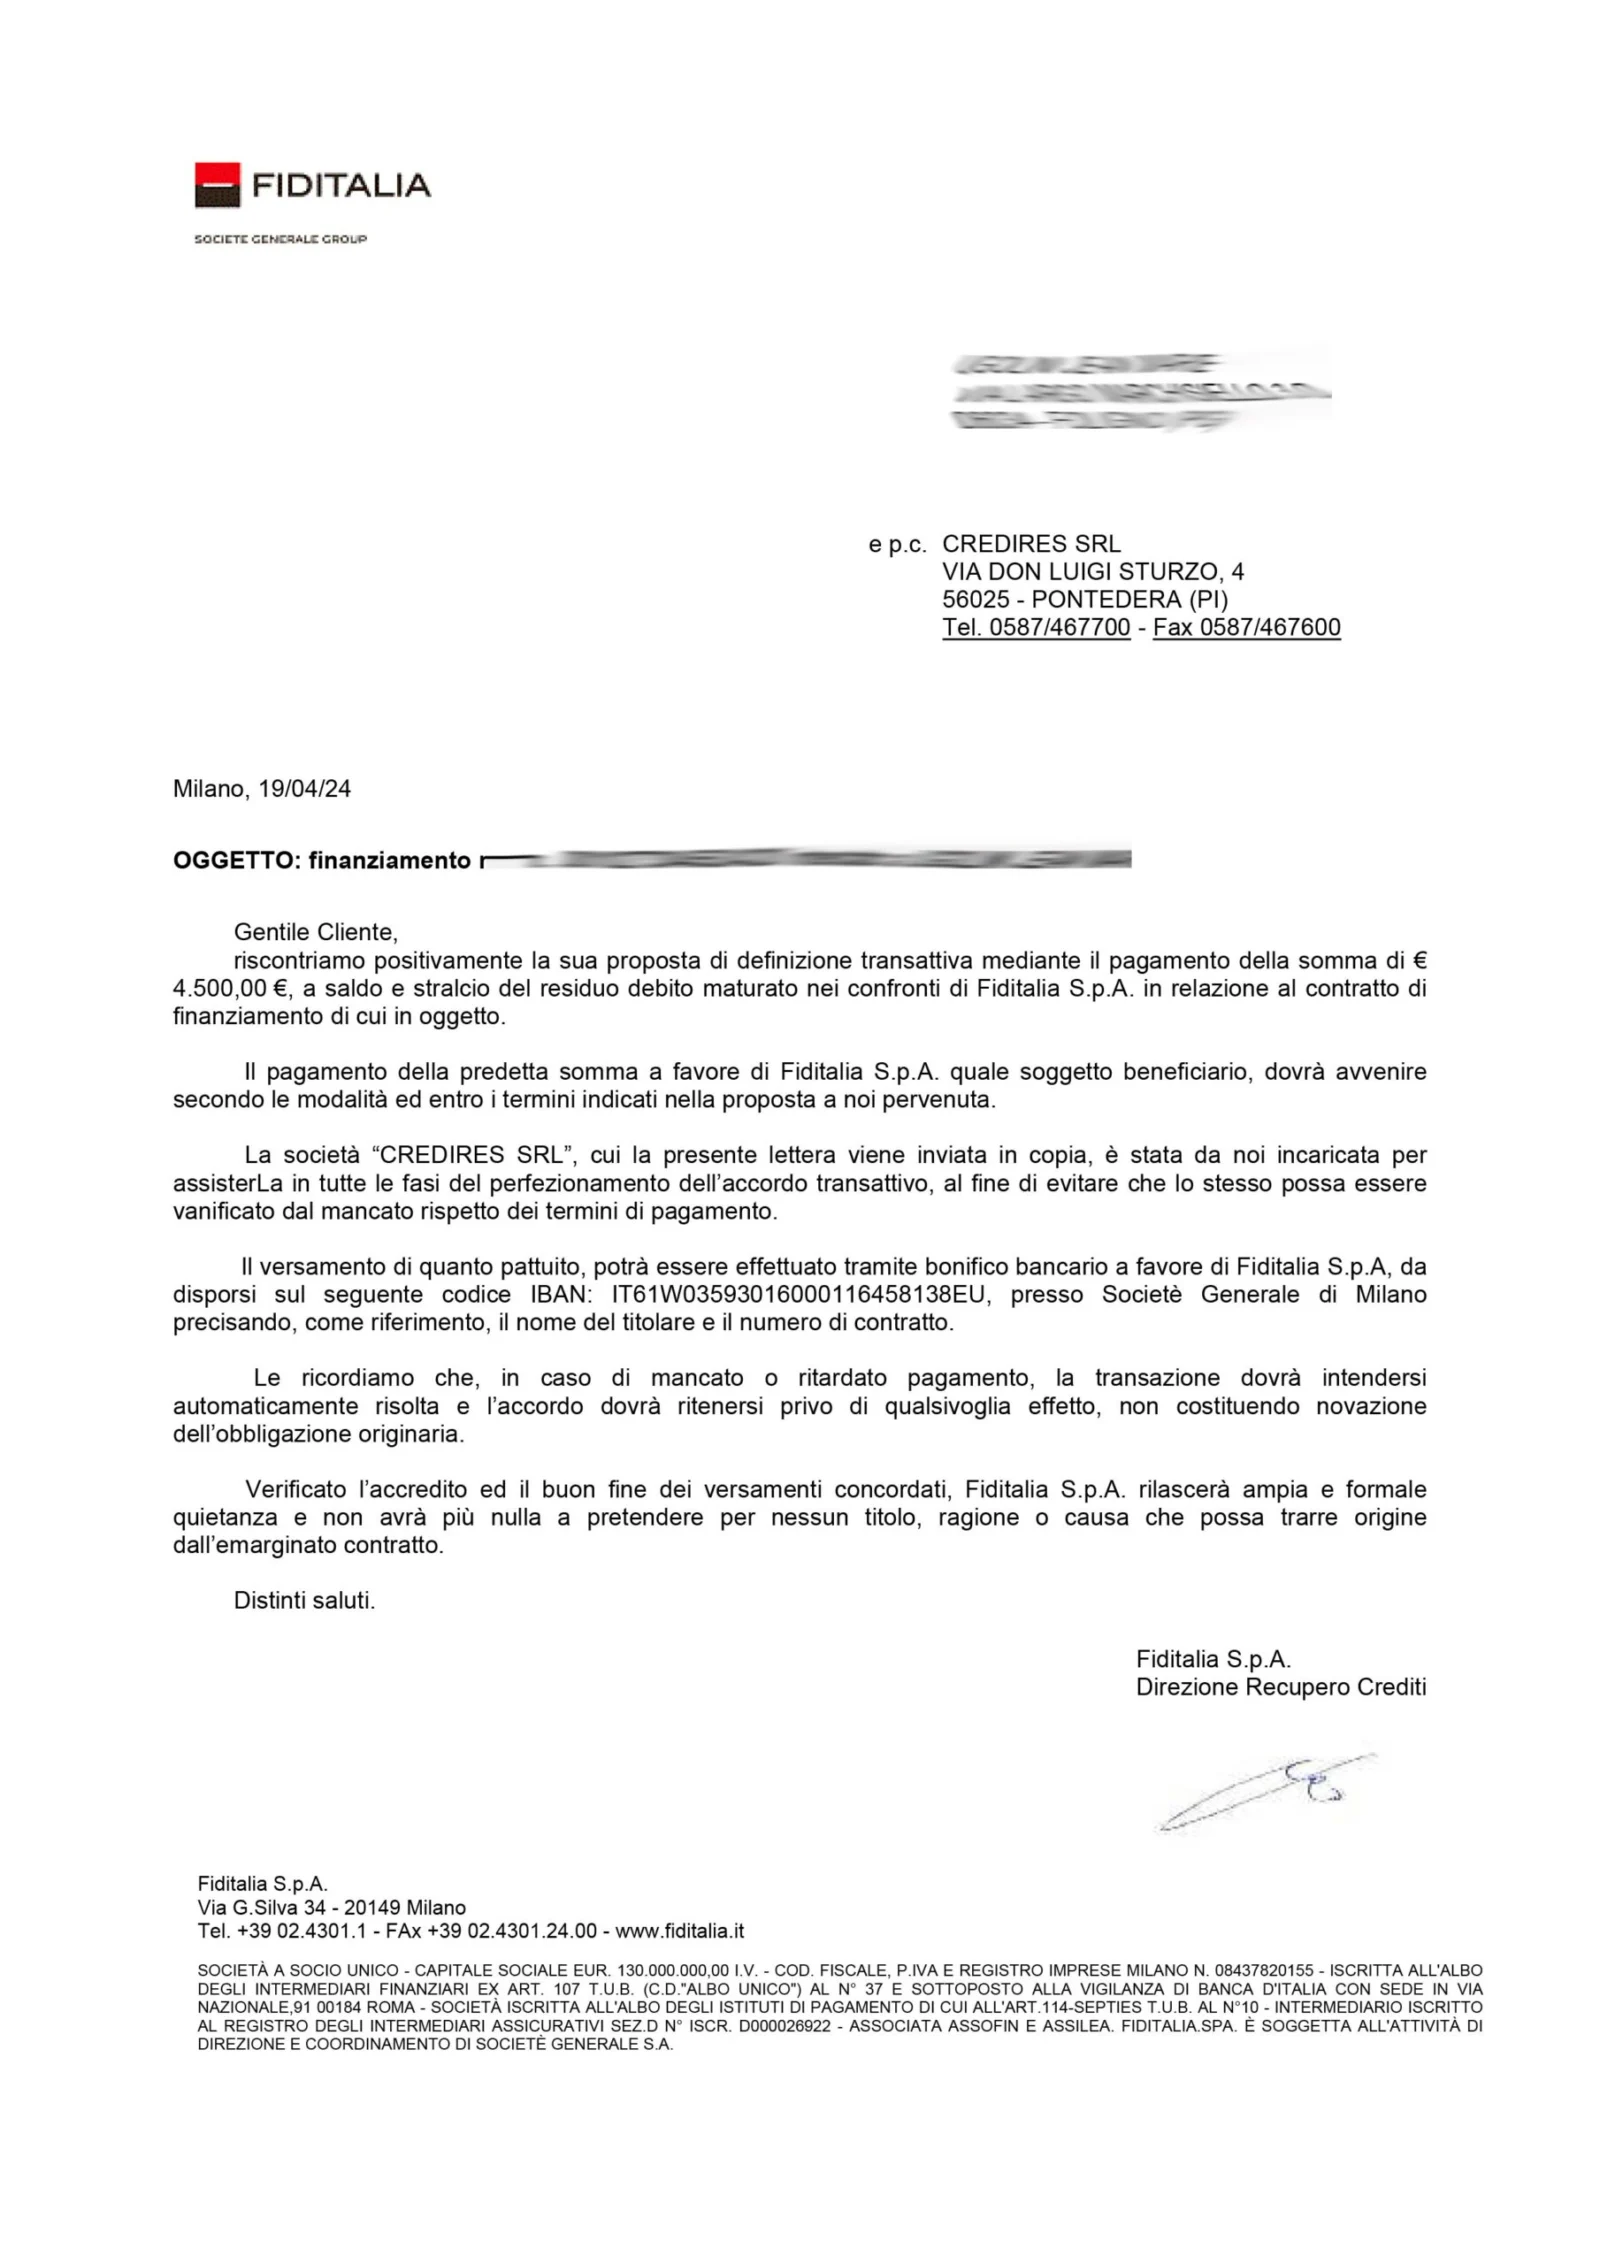
Ecco alcune lettere vere di creditori che hanno accettato un saldo e stralcio trattato da noi. Le pubblichiamo anonimizzate e con il consenso scritto dei clienti. Ogni trattativa è diversa: questi esempi non garantiscono che si possano ottenere le stesse condizioni.
Il nostro compenso viene definito durante la consulenza, sulla base della sua situazione, e lo trova scritto nel contratto prima di firmare, da pagare a rate mensili senza interessi e senza spese. Tutti i dettagli sono nellapagina Quanto costa e come funziona. Nessuna percentuale sul risparmio. Per il saldo e stralcio e la riduzione della rata il nostro compenso non è una percentuale su quanto risparmia: è un importo concordato e scritto nel contratto prima di firmare, da pagare a rate mensili senza interessi. Solo il servizio Recupero rimborsi funziona a percentuale: il 50% di quanto recuperato davvero, senza anticipi. <h2>Domande frequenti Non esiste una percentuale di risparmio garantita. Diffidi di chi promette di cancellare il 50%, il 70% o l’80% del debito senza aver analizzato la sua situazione. Noi valutiamo ogni posizione e prepariamo una trattativa personalizzata con banche e finanziarie, senza promettere risultati impossibili da garantire. Sì, decide sempre lei. L’importo da proporre dipende dal debito residuo, dalla sua situazione economica, dalle garanzie e dalla liquidità disponibile: con l’analisi e il report la aiutiamo a trovare una proposta sostenibile, poi il creditore valuta se accettarla. Sì, si può negoziare anche a rate con banche, finanziarie e società di recupero crediti. Abbiamo gestito accordi in 8, 10, 12 e persino 36 rate, ma la rateizzazione non è garantita: la decide il creditore. Sì, si può valutare in entrambi i casi, anche quando ha rate arretrate o difficoltà economiche. Non c’è un numero fisso di rate non pagate: analizziamo i suoi finanziamenti e verifichiamo se ci sono le condizioni per trattare. Non smetta però di pagare di sua iniziativa: senza una strategia potrebbero esserci conseguenze gravi. No. Non serve interrompere i pagamenti per chiedere una trattativa. Smettere di pagare può portare interessi di mora, segnalazioni nelle banche dati del credito e azioni di recupero. Senza una strategia, e se non si agisce in tempo, le conseguenze possono essere gravi: prima di decidere, analizziamo insieme il contratto e la sua situazione. Sì: trattiamo con banche, finanziarie e anche con le società di recupero crediti a cui il debito è stato ceduto o affidato. L’Ufficio Tutela di Soluzione Meno Debiti fa da intermediario con banche, finanziarie e società di recupero crediti e gestisce le comunicazioni e la trattativa, per ridurre le pressioni dirette. Non possiamo però garantire l’interruzione di ogni contatto o azione legittima del creditore. Valutiamo anche debiti di importo contenuto. Prima di partire mettiamo a confronto debito, possibile risparmio e costo della nostra assistenza: se non le conviene, glielo diciamo. Al termine, dopo il pagamento concordato, chiediamo sempre al creditore la lettera liberatoria che conferma la chiusura definitiva del debito. Durante la trattativa possiamo negoziare la rinuncia al debito residuo e chiedere condizioni favorevoli sulle segnalazioni in CRIF e nelle altre banche dati del credito. La cancellazione totale delle segnalazioni però non è automatica né garantita: deve rispettare le regole e i tempi di conservazione previsti dalla legge. Sì, in questa pagina trova lettere vere di creditori che hanno accettato un saldo e stralcio trattato da noi, pubblicate in forma anonimizzata e con il consenso scritto dei clienti. Ogni trattativa è diversa: gli esempi non garantiscono che si possano ottenere le stesse condizioni. Prima di pagare serve un accordo scritto con l’importo, le scadenze e la rinuncia del creditore al resto del debito. Se rispetta le condizioni, il debito è chiuso definitivamente: la accompagniamo nella verifica dell’accordo e della liberatoria, senza decidere al posto suo. Il compenso viene definito durante la consulenza in base alla sua situazione e lo trova scritto nel contratto prima di firmare, a rate mensili senza interessi e senza spese. Non è una percentuale sul risparmio ottenuto: è un importo fisso concordato prima.Quanto si risparmia con il saldo e stralcio dei debiti?
Quanto offrire alla banca per un saldo e stralcio? Decido io?
Si può fare un saldo e stralcio a rate, senza avere tutta la somma?
Posso fare un saldo e stralcio se pago ancora le rate o se sono in ritardo?
Devo smettere di pagare le rate per ottenere un saldo e stralcio?
Si può fare un saldo e stralcio con il recupero crediti?
Come fermare le telefonate del recupero crediti?
Conviene anche per piccoli debiti?
Dopo il saldo e stralcio ricevo la liberatoria e vengo cancellato dalla CRIF?
Posso vedere esempi reali di saldo e stralcio?
Come so che il creditore ha accettato e che il debito è chiuso davvero?
Quanto costa il vostro servizio?

