10 annidalla parte di chi ha debiti
Analisigratuita e senza impegno
14 giorniper ripensarci, con contratto scritto
La nostra regolaPaghi solo se recuperiamo
- Nessun anticipo: consulente tecnico, eventuale avvocato e spese li anticipiamo noi.
- Il 50% solo di quanto recuperato davvero, dopo il rimborso delle spese anticipate.
- Se non si recupera nulla, non paghi nulla, salvo che interrompa tu dopo l’avvio.
Tutti i costi, scritti chiari → In breve
Se il prestito si chiude prima della scadenza, una parte dei costi può essere restituita
Capita che il conteggio di estinzione non restituisca tutto
Vale anche per i rinnovi: ogni rinnovo chiude il prestito precedente
Nessun anticipo: paghi il 50% solo di quanto recuperato davvero
Prima analisi gratuita, senza impegno
Fa per te se…
- hai avuto una cessione del quinto dello stipendio o della pensione, o una delegazione di pagamento, chiusa prima della scadenza;
- hai rinnovato la cessione con un nuovo prestito;
- l’ultima rata è stata pagata da meno di 10 anni, anche se il prestito è chiuso da tempo;
- hai ancora (o puoi chiedere) il contratto e il conteggio di estinzione.
Cosa capita di trovare nei contratti
- commissioni e costi pagati all’inizio che, alla chiusura anticipata, non vengono restituiti per la parte non maturata;
- polizze obbligatorie (vita e impiego) non considerate nel costo del prestito;
- rinnovi ravvicinati che fanno pagare più volte gli stessi costi;
- conteggi di estinzione con voci poco chiare o non spiegate.
Sono controlli da fare sui documenti, con i conti alla mano: li facciamo noi, partendo dalla prima analisi gratuita.
I documenti utili
- contratto della cessione o della delegazione;
- conteggio di estinzione o lettera di chiusura (liberatoria);
- busta paga o cedolino della pensione con la trattenuta;
- se non li hai, ti spieghiamo come richiederli alla finanziaria.
Come funziona
1Analisi gratuita
Mandaci il contratto e i documenti che hai (anche una foto va bene per iniziare): ti diciamo se vale la pena approfondire, senza impegno.
2Studio del contratto
Il consulente tecnico ricalcola costi e interessi e ti spiega per iscritto cosa potrebbe essere restituito.
3Richiesta alla banca o alla finanziaria
Chiediamo per iscritto la restituzione. Se la risposta non arriva o è negativa, si può valutare il ricorso all’Arbitro Bancario Finanziario (ABF).
4Eventuale causa
Solo se tu la autorizzi per iscritto, con avvocati che conoscono questi contratti. Ti diciamo prima, con franchezza, rischi e tempi.
L’Arbitro Bancario Finanziario ti ha dato torto? La sua decisione non impedisce di rivolgersi al giudice: capita che un ricorso respinto si possa riproporre in tribunale con argomenti diversi. Mandaci la decisione e il contratto: ti diciamo se ci sono margini.
Quanto costa
Nessun anticipo: consulente tecnico, eventuale avvocato e spese li anticipiamo noi
Il compenso è il 50% di quanto recuperato davvero, dopo il rimborso delle spese anticipate
Se non si recupera nulla, non paghi nulla (salvo che sia tu a interrompere dopo l’avvio)
Lo studio dei contratti ha un costo fisso a cui rinunciamo se l’esito è negativo, se prosegui con noi o se ti ritiri prima del risultato. Una causa parte solo con la tua autorizzazione scritta: l’esito non è garantito e, se il giudice desse torto, potresti doverne pagare le spese della controparte. Tutto è scritto nel contratto prima della firma: quanto costa e come funziona.
Chi analizza il tuo contratto
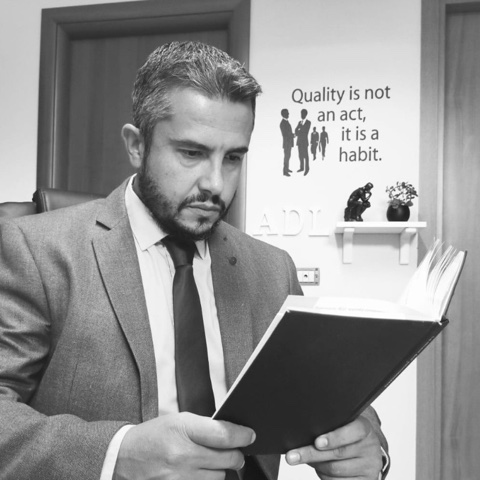 Rag. Antonello Caria
, consulente tecnico specializzato nell’analisi di finanziamenti, mutui, leasing e conti correnti, è il partner di Soluzione Meno Debiti per il recupero dei rimborsi. Controlla il contratto voce per voce e calcola cosa potrebbe spettarti; quando serve andare oltre la richiesta scritta, la pratica è seguita da avvocati.
Alcuni risultati del nostro partner
Sono casi seguiti dal Rag. Antonello Caria con i legali con cui collabora, per altri clienti. Ogni contratto è diverso: non sono una promessa sul tuo caso, ma mostrano che gli errori nei contratti esistono e che si possono far valere.
Cessione del quinto1.483,76 €di rimborso
Giudice di Pace di Nuoro
Cessione del quinto3.065,81 €di rimborso
Giudice di Pace di Torino
Cessione del quinto1.200,00 €di rimborso
Giudice di Pace di Teano
Cessione del quinto10.888,56 €di rimborso
Tribunale di Genovacessione del quinto con tassi oltre la soglia di usura
Scorri verso destra per vedere tutti i casi: per primi quelli con la sentenza da leggere.
Vedi i 71 casi pubblicati →
Altri rimborsi: Prestito personale · Carta revolving · Fido e conto corrente · Mutuo · Leasing immobiliare · tutti i casi
Domande frequenti
A chi rivolgersi per il rimborso della cessione del quinto?
A chi può controllare il contratto e il conteggio di estinzione prima di chiedere qualcosa: calcolare i costi da restituire non è semplice e capita che il conteggio non restituisca tutto. Noi lo verifichiamo gratuitamente con il nostro partner tecnico, il Rag. Antonello Caria; se ci sono somme da chiedere, chiediamo per te la restituzione, senza anticipi. Se la risposta non arriva o è negativa, si può valutare il ricorso all'Arbitro Bancario Finanziario; una causa parte solo con la tua autorizzazione scritta.
Ho chiuso la cessione del quinto anni fa: posso ancora chiedere il rimborso?
Sì, se l'ultima rata è stata pagata da meno di 10 anni. Mandaci i documenti che hai: lo verifichiamo nella prima analisi gratuita.
Ho rinnovato la cessione: vale lo stesso?
Sì, con il rinnovo il prestito precedente si chiude prima della scadenza: anche in questo caso va verificato se i costi non maturati sono stati restituiti.
Non ho più il contratto: cosa faccio?
Non è un problema per iniziare: dicci con quale finanziaria avevi il prestito e ti spieghiamo come recuperare i documenti.
Quanto costa il servizio?
Nessun anticipo: il compenso è il 50% di quanto recuperato davvero, dopo il rimborso delle spese anticipate. Se non si recupera nulla, non paghi nulla, salvo che interrompa tu dopo l'avvio.
Informazioni generali; non sostituiscono la consulenza di un avvocato sul tuo caso.