10 annidalla parte di chi ha debiti
Analisigratuita e senza impegno
14 giorniper ripensarci, con contratto scritto
La nostra regolaPrima il preventivo, poi decide lei
- La prima analisi è gratuita e senza impegno.
- Per questo tipo di contratto le diciamo prima, per iscritto, quanto costa: lei decide se procedere, senza fretta.
- Una causa parte solo con la sua autorizzazione scritta.
Tutti i costi, scritti chiari → In breve
Si verificano tassi e costi del contratto di leasing
Capita di trovare tassi oltre la soglia di usura o indicati in modo non corretto
Vale per leasing in corso, chiusi o risolti
Se la società di leasing ha avviato il recupero, la verifica conta ancora di più
Prima analisi gratuita, senza impegno
Fa per lei se…
- ha un leasing immobiliare per la casa o per l’attività;
- ha canoni arretrati o la società di leasing chiede la restituzione dell’immobile;
- il contratto è stato risolto o chiuso, con l’ultimo canone pagato da meno di 10 anni.
Cosa capita di trovare nei contratti
- tassi e costi complessivi oltre la soglia di usura;
- tasso indicato nel contratto in modo non corretto;
- calcolo delle somme richieste dopo la risoluzione del contratto.
Sono controlli da fare sui documenti, con i conti alla mano: li facciamo noi, partendo dalla prima analisi gratuita.
I documenti utili
- contratto di leasing e allegati;
- piano dei canoni;
- eventuali lettere di risoluzione o atti ricevuti;
- se non li ha, le spieghiamo come richiederli alla società di leasing.
Come funziona
1Analisi gratuita
Ci manda il contratto e i documenti che ha (anche una foto va bene per iniziare): le diciamo se vale la pena approfondire, senza impegno.
2Studio del contratto
Il consulente tecnico ricalcola costi e interessi e le spiega per iscritto cosa potrebbe essere restituito.
3Richiesta alla banca o alla finanziaria
Chiediamo per iscritto la restituzione. Se la risposta non arriva o è negativa, si può valutare il ricorso all’Arbitro Bancario Finanziario (ABF).
4Eventuale causa
Solo se lei la autorizza per iscritto, con avvocati che conoscono questi contratti. Le diciamo prima, con franchezza, rischi e tempi.
L’Arbitro Bancario Finanziario le ha dato torto? La sua decisione non impedisce di rivolgersi al giudice: capita che un ricorso respinto si possa riproporre in tribunale con argomenti diversi. Ci mandi la decisione e il contratto: le diciamo se ci sono margini.
Quanto costa
La prima analisi è gratuita e senza impegno. Per questo tipo di contratto il servizio parte con un preventivo scritto da accettare: le diciamo prima quanto costa e lei decide se procedere, senza fretta. Una causa parte solo con la sua autorizzazione scritta: l’esito non è garantito e, se il giudice desse torto, potrebbe doverne pagare le spese della controparte. Quanto costa e come funziona.
Chi analizza il suo contratto
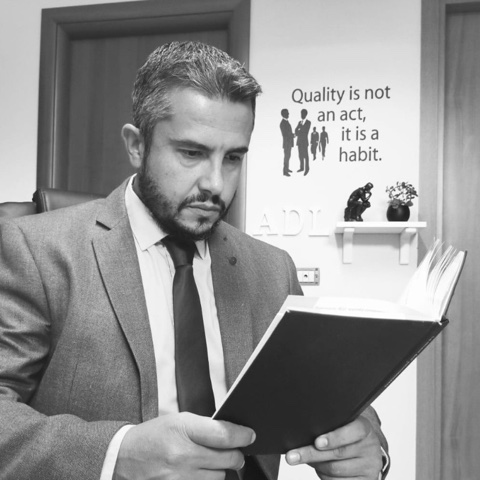 Rag. Antonello Caria
, consulente tecnico specializzato nell’analisi di finanziamenti, mutui, leasing e conti correnti, è il partner di Soluzione Meno Debiti per il recupero dei rimborsi. Controlla il contratto voce per voce e calcola cosa potrebbe spettarle; quando serve andare oltre la richiesta scritta, la pratica è seguita da avvocati.
Alcuni risultati del nostro partner
Sono casi seguiti dal Rag. Antonello Caria con i legali con cui collabora, per altri clienti. Ogni contratto è diverso: non sono una promessa sul suo caso, ma mostrano che gli errori nei contratti esistono e che si possono far valere.
Leasing immobiliare2.886.854,41 €decreto sospeso
Tribunale di Milanoopposizione a decreto ingiuntivo
Scorra verso destra per vedere tutti i casi: per primi quelli con la sentenza da leggere.
Vedi i 71 casi pubblicati →
Altri rimborsi: Cessione del quinto · Prestito personale · Carta revolving · Fido e conto corrente · Mutuo · tutti i casi
Domande frequenti
Il leasing è per la mia attività: vi occupate anche di imprese?
Sì, verifichiamo anche i leasing delle piccole imprese. Ogni caso viene valutato sui documenti.
La società di leasing mi chiede di restituire l'immobile: cosa faccio?
Non lo ignori e si rivolga subito a un avvocato: i termini possono essere brevi. Ci mandi il contratto e le lettere ricevute per la verifica.
Il contratto è già chiuso: ha senso verificarlo?
Sì, se l'ultimo canone è stato pagato da meno di 10 anni. Ci mandi il contratto e i documenti che ha: lo verifichiamo nella prima analisi.
Quanto costa il servizio?
La prima analisi è gratuita. Poi riceve un preventivo scritto: il servizio parte solo se lei lo accetta.
Informazioni generali; non sostituiscono la consulenza di un avvocato sul suo caso.