In breve
Il saldo e stralcio è un accordo con il creditore: paghi una somma inferiore a quella dovuta e il creditore rinuncia al resto. Si può chiedere a banche, finanziarie e società di recupero crediti, anche a rate. Non esiste una percentuale giusta per tutti: dipende dal debito, dal creditore e dalla somma che hai davvero. I risultati sono frutto di una trattativa: ogni creditore valuta la proposta e decide se accettarla.
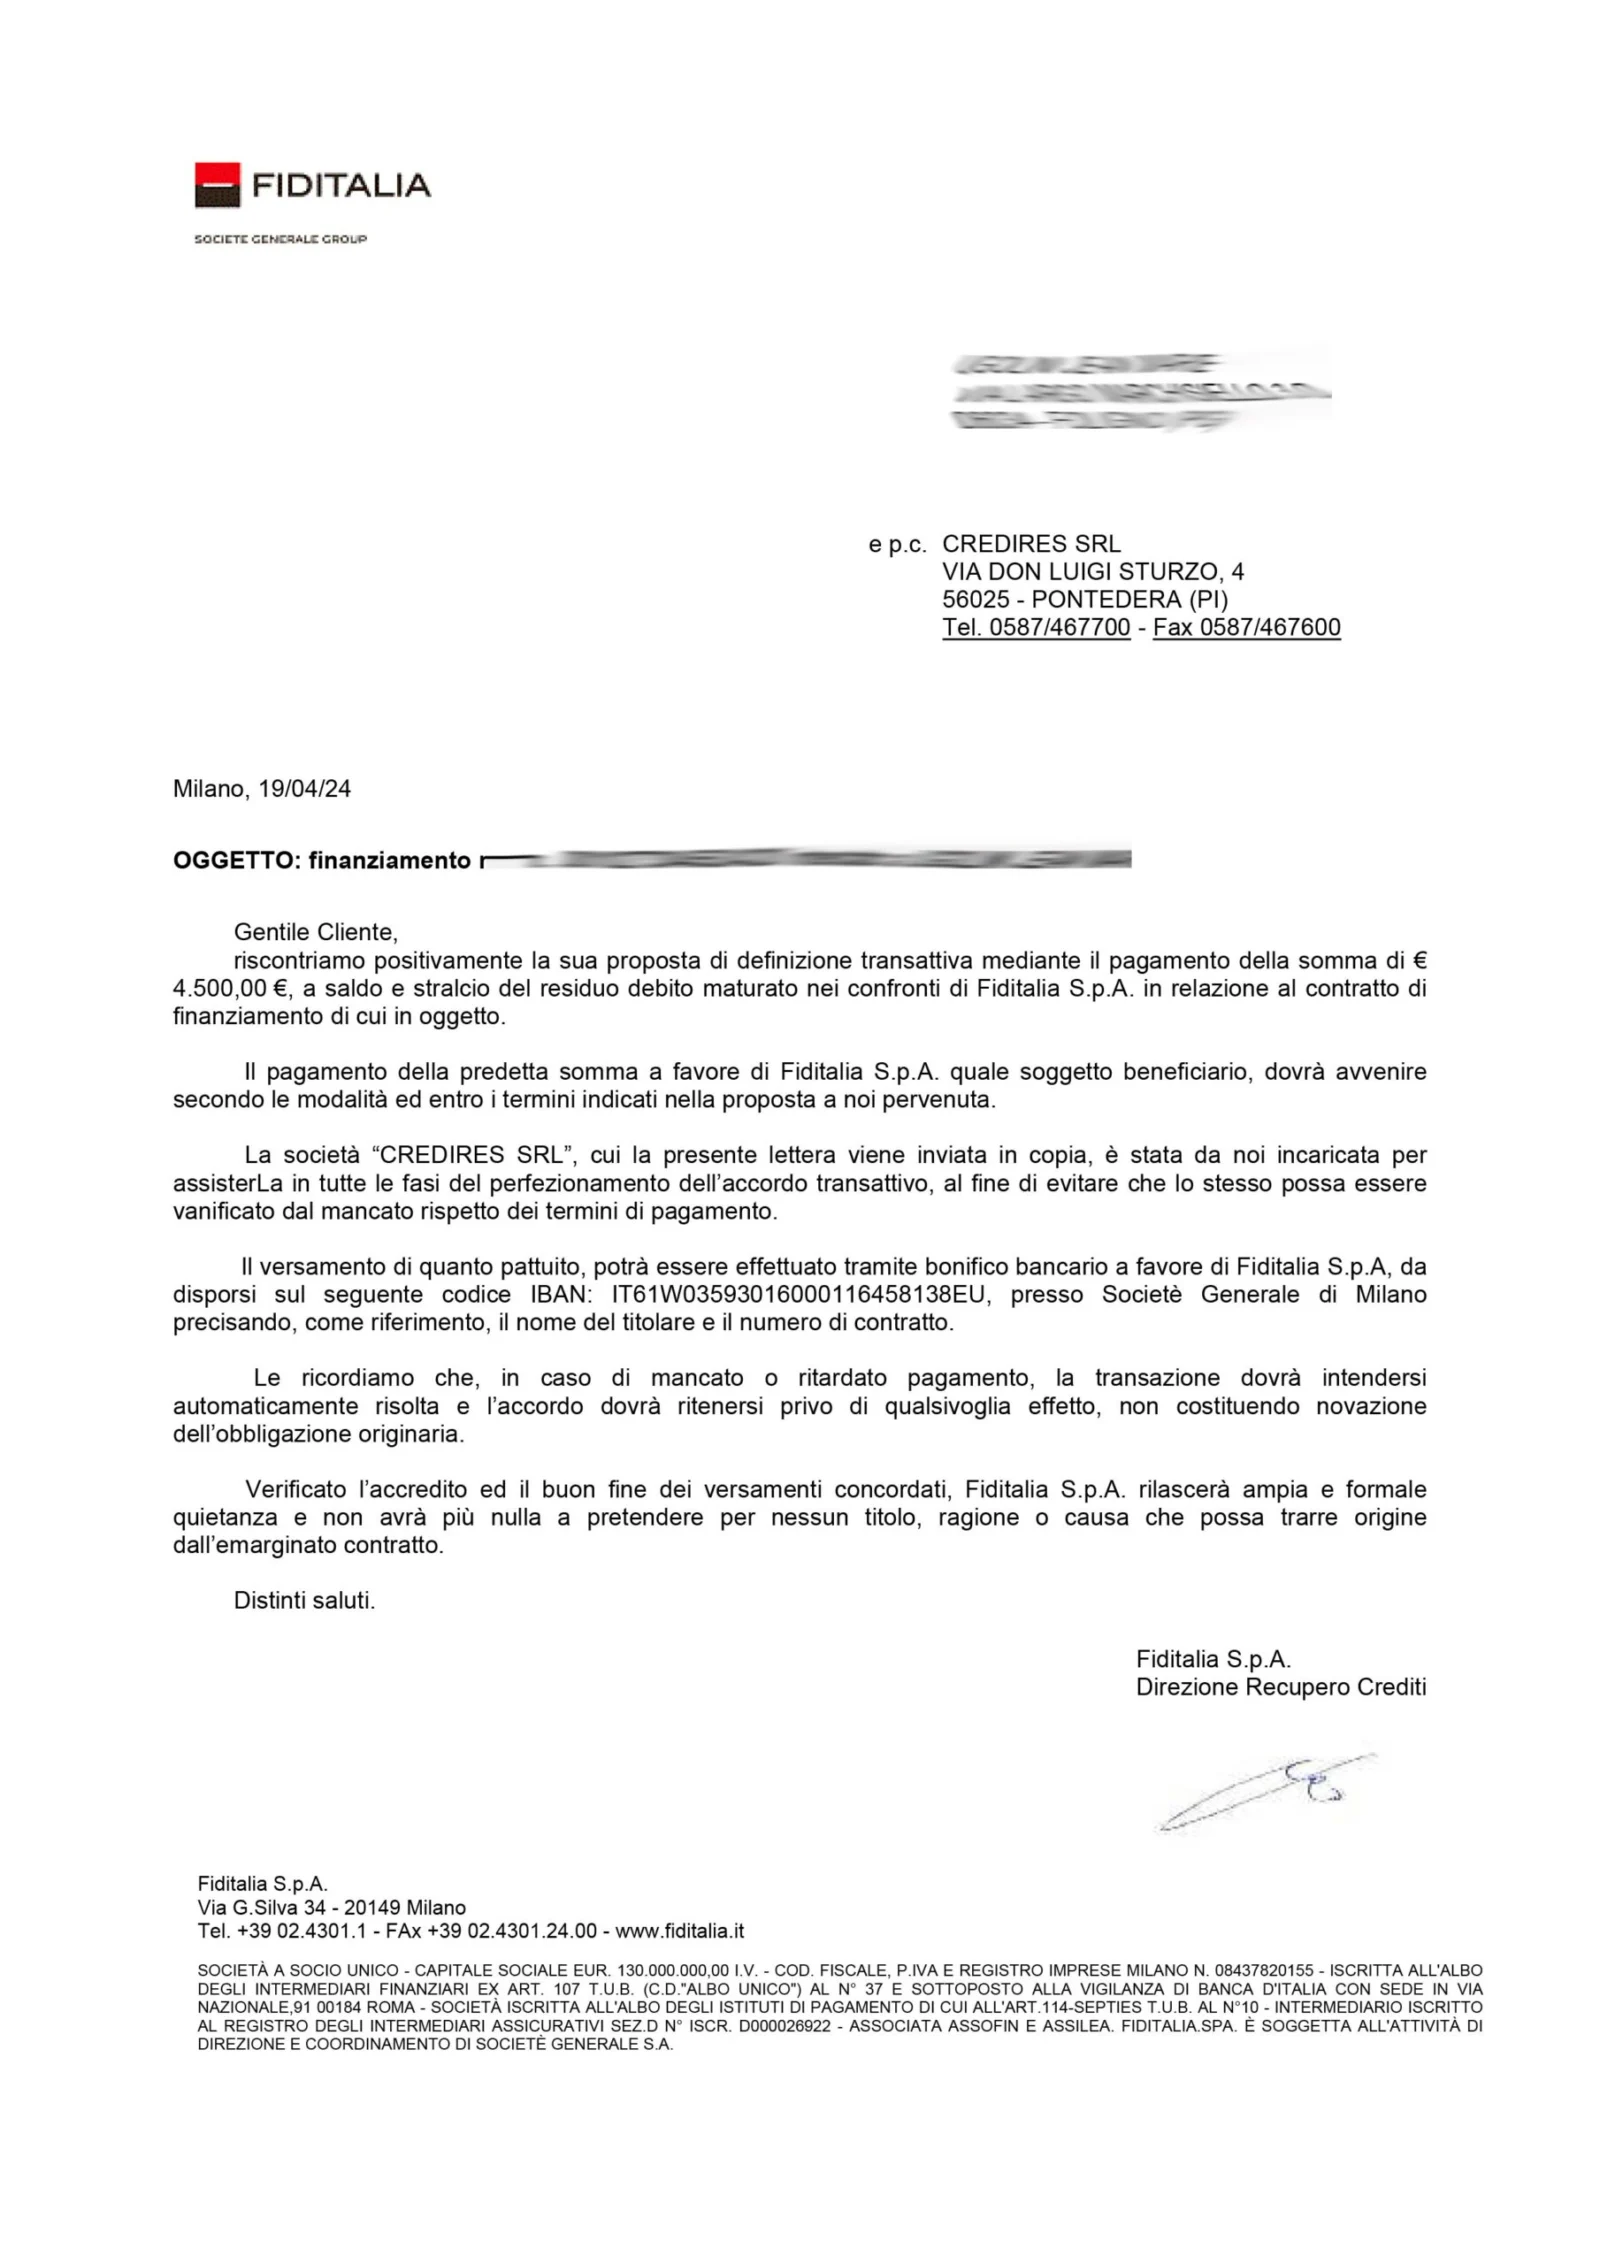
Saldo e stralcio vuol dire chiudere un debito pagando meno di quanto devi, con un accordo scritto con il creditore. Tu proponi una somma, il creditore valuta e può accettare, chiedere di più o rifiutare. Quando l’accordo c’è e paghi quanto concordato, il debito si chiude e il creditore lo conferma con una lettera liberatoria.
Come ti aiutiamo. Raccontaci il tuo debito: ti diciamo se un saldo e stralcio è realistico. 💬 Scrivici su WhatsApp
Vuoi sapere se puoi chiudere il tuo debito pagando meno? Scrivici: guardiamo i documenti, controlliamo che l’importo sia giusto e ti diciamo cosa è realisticamente trattabile. La prima analisi è gratuita e senza impegno.
Si può chiedere quando hai debiti con banche o finanziarie, rate arretrate o difficoltà a pagare un finanziamento, anche se il debito è già passato a una società di recupero crediti. Vale anche per mutui chirografari (senza ipoteca) e debiti aziendali, e anche per importi contenuti: prima si mette a confronto il debito, il possibile risparmio e il costo dell’assistenza, per capire se conviene davvero.
Come ti aiutiamo. Scrivici il nome del creditore e l'importo: valutiamo se conviene davvero, anche per piccoli importi. 💬 Scrivici su WhatsApp
Non esiste una cifra o una percentuale giusta per tutti: diffida di chi te la promette senza aver letto i tuoi documenti. Quanto proporre dipende da quanto è vecchio il debito, da chi è oggi il creditore, da eventuali garanti o ipoteche e dalla somma che hai davvero. Una proposta sbagliata costa: troppo bassa e arriva un rifiuto, troppo alta e rischi di non riuscire a pagarla.
Come ti aiutiamo. Prepariamo un report con quanto è realisticamente trattabile, sui tuoi documenti. 💬 Scrivici su WhatsApp
Ogni creditore ha regole e tempi suoi: per questo abbiamo una scheda per i principali. Ecco quelle più cercate: saldo e stralcio Findomestic, saldo e stralcio Compass, saldo e stralcio Agos, saldo e stralcio Deutsche Bank Easy, saldo e stralcio Santander, saldo e stralcio KRUK, saldo e stralcio AMCO, saldo e stralcio Prelios, saldo e stralcio doValue.
Come ti aiutiamo. Scrivici il nome del tuo creditore: sappiamo come lavora e cosa chiedere. 💬 Scrivici su WhatsApp
Non serve avere subito tutta la somma: si può proporre un saldo e stralcio a rate. Abbiamo chiuso accordi in 8, 10, 12 e persino 36 rate. La rateizzazione però la decide il creditore e non è mai scontata: serve un’entrata stabile, perché saltare una rata può far perdere l’accordo.
Come ti aiutiamo. Se non hai subito tutta la somma, proviamo noi a trattare un accordo a rate. 💬 Scrivici su WhatsApp
Spesso il debito è stato venduto a un’altra società. Prima di parlare di cifre va verificato che la cessione sia regolare e chi ha davvero il diritto di incassare; e capita che l’importo chiesto non sia quello giusto, tra interessi, spese o pagamenti non conteggiati.
Come ti aiutiamo. Mandaci la lettera della società di recupero: verifichiamo cessione e importo prima di trattare. 💬 Scrivici su WhatsApp
Una lettera copiata da internet raramente funziona: la proposta va costruita sui documenti e su chi hai davanti. Con noi funziona così:
Come ti aiutiamo. La proposta la prepariamo noi e la autorizzi tu, con un accordo scritto. 💬 Scrivici su WhatsApp
Chiudere un debito a saldo e stralcio può lasciare una segnalazione nelle banche dati del credito come la CRIF. Durante la trattativa si possono chiedere condizioni favorevoli sulle segnalazioni e dopo si verifica che i dati siano corretti; ma la cancellazione non è automatica e nessuno può prometterla: segue le regole e i tempi di conservazione previsti.
Come ti aiutiamo. Durante la trattativa chiediamo anche condizioni favorevoli sulle segnalazioni. 💬 Scrivici su WhatsApp
Con il Fisco non si tratta come con una banca: riduzioni e sconti sono possibili solo con le misure decise per legge, che hanno regole e scadenze proprie. Per le cartelle esattoriali si parte quindi da un’altra domanda: quanto devi davvero, cartella per cartella.
Come ti aiutiamo. Mandaci le cartelle: verifichiamo cosa devi davvero e quali strade ci sono. 💬 Scrivici su WhatsApp
L’accordo non è mai sicuro in anticipo: il creditore può accettare o rifiutare. Non interrompere i pagamenti di tua iniziativa: senza una strategia possono esserci conseguenze serie, e non serve interrompere i pagamenti per chiedere una trattativa. Se il saldo e stralcio non conviene, si può cercare una rata più bassa. Anche con un pignoramento in corso si può cercare un accordo, ma non è un diritto e decide il creditore.
Come ti aiutiamo. Parlane prima con noi, prima di saltare una rata o firmare qualcosa. 💬 Scrivici su WhatsApp
Prima analisi gratuita su WhatsApplun-ven 9-13 e 14-18 · 0742 714151📞 Preferisci essere richiamato? Lasciaci il tuo numero
È un accordo con il creditore: paghi una somma inferiore a quella dovuta e il creditore rinuncia al resto, con un accordo scritto e una lettera liberatoria finale.
Non esiste una percentuale valida per tutti: dipende dal debito, dal creditore e dalla somma che puoi offrire. I risultati sono frutto di una trattativa: ogni creditore valuta la proposta e decide se accettarla.
Sì, si può proporre. Abbiamo chiuso accordi in 8, 10, 12 e persino 36 rate, ma la rateizzazione la decide il creditore.
Sì. Prima però va verificato che la cessione del debito sia regolare e che l'importo richiesto sia giusto.
Non in automatico. Può restare una segnalazione: durante la trattativa si possono chiedere condizioni favorevoli e dopo si verifica che i dati siano corretti, ma nessuno può promettere la cancellazione.
Un modello generico raramente funziona: la proposta va costruita sui documenti e sul creditore. La prepariamo noi e la autorizzi tu.
Il nostro compenso non è una percentuale su quanto risparmi: è un importo scritto nel contratto prima di firmare, da pagare a rate mensili senza interessi. La prima analisi è gratuita.
Fonti: Banca d'Italia – Il credito ai consumatori in parole semplici · Banca d'Italia – Accesso ai dati della Centrale dei Rischi.
A cura di Diego Pallotta, consulente di Soluzione Meno Debiti per il saldo e stralcio, educatore finanziario iscritto al registro AIEF · aggiornata il 19 novembre 2026. Questa guida ha scopo informativo e non sostituisce una consulenza sul tuo caso.
Le banche, le finanziarie e le società citate in questa pagina sono menzionate esclusivamente a scopo informativo, non pubblicitario, e non hanno in alcun modo finalità commerciali.

In convenzione con sindacati e associazioni di categoria